
티스토리 뷰
은퇴 후 의료비 지출이 생애 전체 의료비의 절반 이상을 차지한다는 통계가 있습니다(출처: 국민건강보험공단).
이 수치를 처음 접했을 때 솔직히 좀 당황했습니다.
노후 준비를 '돈 모으는 일'로만 생각해온 저에게,
이 숫자는 습관과 루틴이 결국 자산을 지키는 방어선이라는 사실을 다시 일깨워줬습니다.
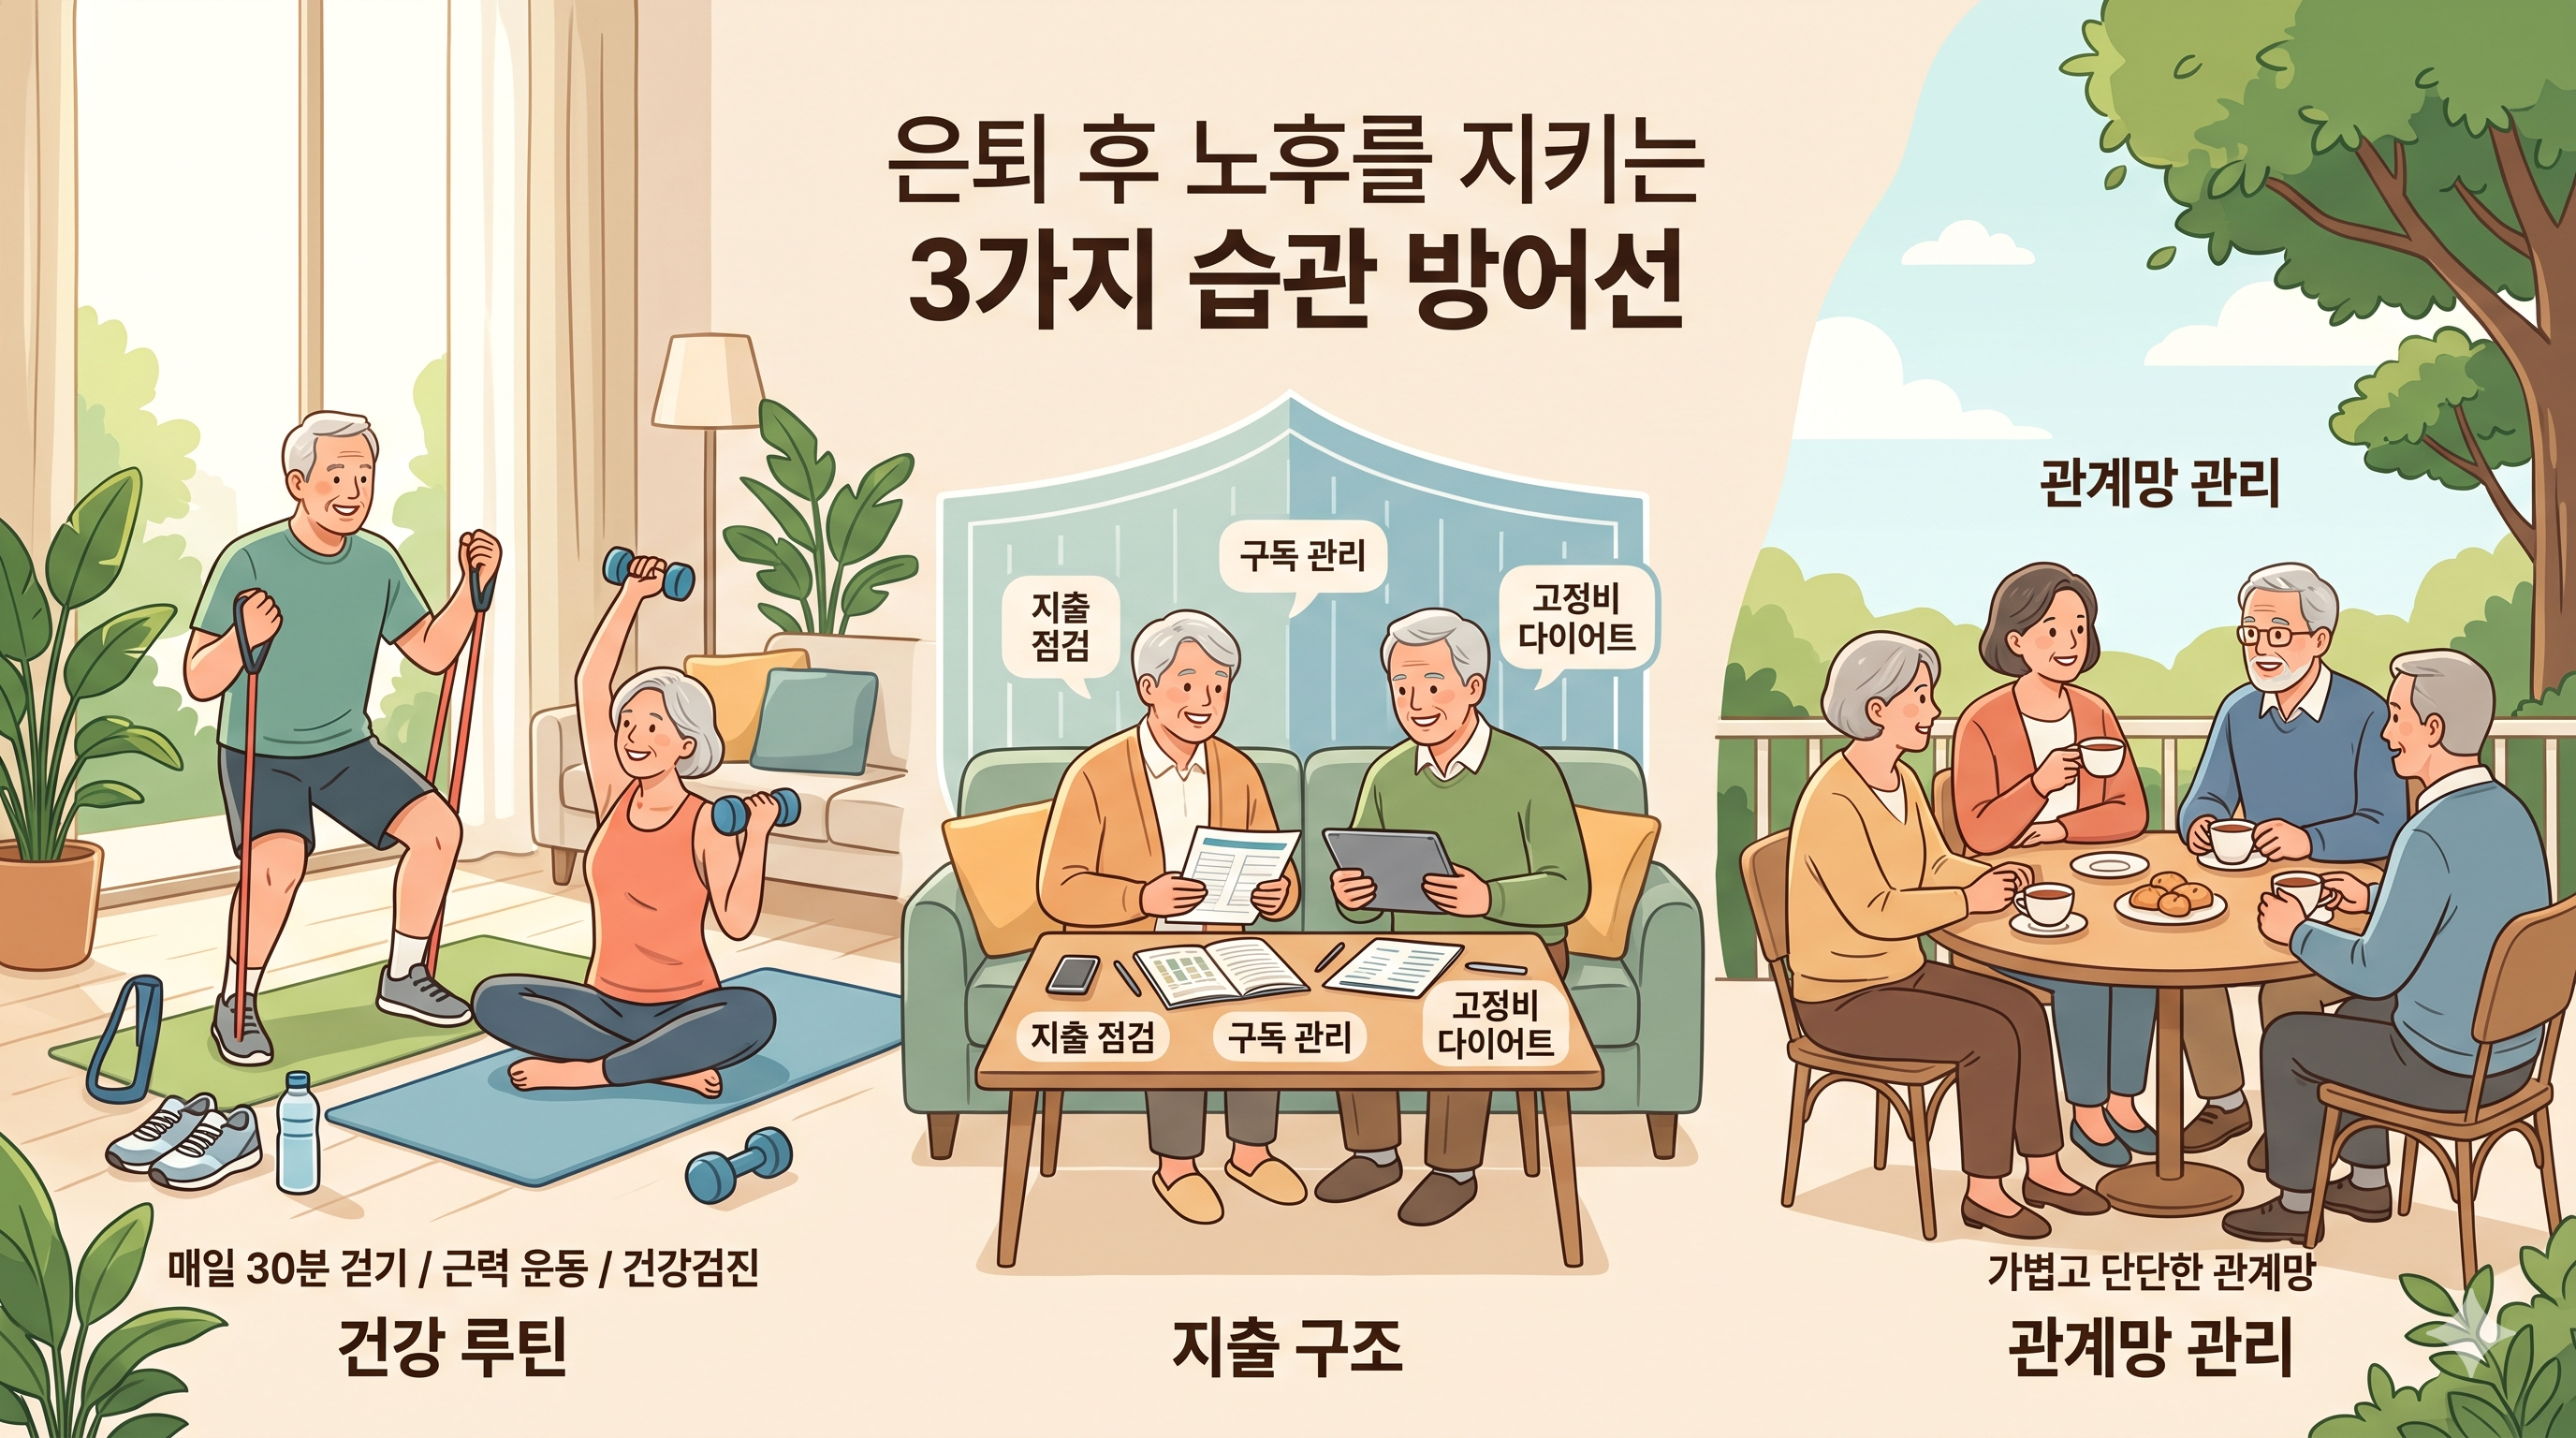
건강 루틴 — 노후 자산을 지키는 첫 번째 방어선
노후 재무 설계 분야에서 자주 등장하는 개념이 '롱제비티 리스크(Longevity Risk)'입니다.
여기서 롱제비티 리스크란 예상보다 오래 살게 됨으로써 준비한 자산이 소진되는 위험을 의미합니다.
단순히 오래 사는 것이 문제가 아니라,
건강하지 않은 채로 오래 살 때 발생하는 의료비·간병비가 자산을 급격히 갉아먹는다는 점이 핵심입니다.
제가 프로젝트 마감이 겹치는 시기에 운동을 며칠만 건너뛰어도 체력이 눈에 띄게 떨어지는 걸 체감합니다.
40대인 지금도 이럴진대, 70대의 체력 유지가 얼마나 일관된 루틴에 달려 있는지는 굳이 설명이 필요 없을 것 같습니다.
고강도 운동이 아니어도 됩니다.
매일 30분 걷기, 간단한 스쿼트, 스트레칭으로 구성된 '기초 근력 유지 루틴'을 일상에 고정하는 것만으로도
낙상, 근감소증(사르코페니아) 같은 고령기 대표 리스크를 상당 부분 줄일 수 있습니다.
여기서 근감소증(사르코페니아)이란 나이가 들면서 근육량과 근력이 점진적으로 감소하는 현상으로,
낙상 및 대사 질환 위험을 높이는 핵심 원인 중 하나입니다.
건강 루틴은 단순히 '건강을 위한 것'이 아닙니다.
의료비라는 예측 불가능한 지출을 사전에 차단하는 가장 확실한 재무 전략입니다.
제 경험상 이건 어떤 절약 습관보다 노후 자산 보존 효과가 큽니다.
- 매일 30분 이상 걷기로 심폐 기능과 하체 근력 동시 유지
- 스쿼트·밴드 운동 등 저강도 근력 운동으로 근감소증 예방
- 정기 건강검진을 루틴화해 조기 발견·조기 대응 체계 구축
건강 루틴은 단순한 웰빙 습관이 아니라 롱제비티 리스크를 줄이는 가장 직접적인 노후 재무 전략입니다.
지출 구조 — 수입이 줄어도 흔들리지 않는 구조 만들기
제가 한 달에 한 번씩 구독 서비스와 자동이체 항목을 점검하는 습관을 들인 건 3년 전입니다.
처음 정리해봤을 때, 사용하지도 않는 OTT 2개와 중복 가입된 보험이 2건 있었습니다.
월 고정비가 생각보다 꽤 소리 없이 새어 나가고 있었던 겁니다.
재무 설계에서 자주 쓰이는 개념인 '고정비율(Fixed Expense Ratio)'이 있습니다.
고정비율이란 총 소득 대비 매달 반드시 나가는 고정 지출의 비중을 의미하는데,
은퇴 후 소득이 줄어드는 상황에서 이 비율이 높을수록 생활의 탄력성이 급격히 떨어집니다.
국민연금연구원 자료에 따르면 은퇴 가구의 적정 생활비는 월 평균 277만 원 수준이지만, 고정비가 과다하게 설정된 가구는
이 금액 안에서도 실질적인 여유를 체감하지 못하는 경우가 많습니다(출처: 국민연금공단).
노후의 풍요로움은 '더 많이 버는 것'보다 '통제 가능한 지출 구조'에서 시작됩니다.
불필요하게 가입된 중복 보험, 쓰지 않는 구독 서비스, 지금 생활 방식과 맞지 않는 주거 관리비 등을 주기적으로 점검하고
정리하는 것이 핵심입니다.
한 가지 솔직히 말씀드리면, 이런 지출 구조 점검은 처음엔 귀찮게 느껴지지만,
한 번 제대로 정리하고 나면 매달 가계 흐름이 훨씬 선명하게 보입니다.
소소한 지출도 기록하고 주기적으로 들여다보는 루틴, 지금부터 몸에 익혀두는 게 맞습니다.
고정비율을 낮추고 지출 구조를 단순화하는 습관이 은퇴 후 수입 감소 충격을 완충하는 가장 현실적인 방법입니다.
관계망 관리 — 감정 비용과 경제적 소모를 동시에 줄이는 기술
노후 준비를 재무적 관점에서만 이야기하는 글들이 많은데, 저는 이 부분이 아쉽다고 생각합니다.
관계망의 질이 노년기의 감정적 안정, 나아가 실질적인 지출 패턴에도 영향을 미친다는 점은 생각보다 간과되기 쉽습니다.
사회심리학에서는 이를 '사회적 자본(Social Capital)'이라는 개념으로 설명합니다.
사회적 자본이란 개인이 인적 네트워크를 통해 얻을 수 있는 신뢰, 정보, 정서적 지원 등의 무형 자원을 의미합니다.
이 자본이 충분한 사람일수록 외로움에서 비롯되는 과소비나 의무적 인간관계 유지에 드는 불필요한 비용 지출이
줄어든다는 연구 결과들이 있습니다.
제가 직접 경험해봤는데, 넓고 소모적인 관계를 유지하려고 애쓸 때보다 서로 긍정적인 영향을 주고받는 소수와
깊이 연결되어 있을 때 에너지 소모가 훨씬 적었습니다.
의무적인 모임, 체면 유지를 위한 경조사 지출,
지나친 선물 비용 같은 것들이 생각보다 연간 단위로 쌓이면 꽤 큰 금액이 됩니다.
넓은 인맥 대신 '가벼운 관계망'을 가꾸는 것, 이건 노년기의 감정적 풍요로움뿐 아니라 재무적 효율성과도 직결됩니다.
소수의 단단한 관계가 주는 안정감은 돈으로 살 수 없지만, 동시에 불필요한 지출을 자연스럽게 줄여주는 효과도 있습니다.
사회적 자본의 질을 높이는 소수 관계망 관리는 감정 안정과 불필요한 지출 감소라는
두 가지 노후 이익을 동시에 가져다줍니다.
자주 묻는 질문
Q. 노후 준비는 몇 살부터 시작해야 효과가 있나요?
A. 재무 전문가들은 일반적으로 40대 초반을 노후 준비의 골든타임으로 봅니다.
복리 효과와 연금 납입 기간을 고려하면 40대에 시작한 준비가 50대 이후보다 자산 형성 측면에서 훨씬 유리합니다.
다만 건강 루틴과 지출 구조 정비는 나이와 무관하게 지금 당장 시작하는 것이 맞습니다.
Q. 고정비를 줄이려면 어디서부터 시작하면 좋을까요?
A. 가장 먼저 확인할 것은 자동이체 내역과 정기 구독 서비스 목록입니다.
최근 6개월 카드 명세서를 꺼내 모든 정기 지출 항목을 한 줄씩 확인하면, 사용하지 않거나 중복된 항목이 반드시 발견됩니다.
이 단순한 점검 하나만으로도 월 고정비를 의미 있게 줄이는 경우가 많습니다.
Q. 습관만으로 정말 노후가 달라질 수 있나요? 결국 자산 규모 아닌가요?
A. 이 질문이 핵심을 찌릅니다. 습관만으로 자산 부족을 완전히 메울 수는 없습니다.
기본적인 연금 체계, 금융 자산, 사회 안전망이 받쳐줘야 한다는 것은 엄연한 사실입니다.
다만 동일한 자산 규모라도 지출 구조와 건강 루틴에 따라 노후의 체감 풍요로움은 크게 달라집니다.
습관은 자산을 대체하는 것이 아니라, 가진 자산을 더 오래, 더 효율적으로 쓰게 해주는 구조를 만드는 도구입니다.
Q. 근감소증 예방을 위해 70대에도 근력 운동을 해야 하나요?
A. 네, 오히려 70대 이후일수록 근력 운동의 효과가 더 중요합니다.
고강도 운동이 아니어도 되고, 저항 밴드나 체중 부하를 이용한 가벼운 운동을 주 3회 이상 꾸준히 하는 것만으로도
근육량 감소 속도를 늦출 수 있습니다. 낙상 예방과 기초 대사 유지에도 직접적인 영향을 미칩니다.
결론
부유한 70대를 만드는 건 거창한 계획이 아닙니다.
제가 이 주제를 들여다보면서 계속 떠오른 생각은, 결국 '오늘 하루를 어떻게 구성하느냐'가 20~30년 뒤의
삶을 결정한다는 단순한 사실이었습니다.
다만 한 가지 분명히 짚어두고 싶은 게 있습니다.
이런 습관들이 의미를 가지려면 연금, 금융 자산, 사회 안전망이라는 기본 자산 구조가 함께 갖춰져 있어야 합니다.
습관은 자산을 대체하지 않습니다. 자산이 습관 위에서 더 오래, 더 안전하게 작동하도록 돕는 것이 습관의 역할입니다.
오늘 당장 할 수 있는 가장 작은 실천부터 시작하는 게 맞습니다.
정기 구독 목록 한 번 확인하기, 점심 식사 후 10분 걷기, 연락이 뜸했던 소중한 사람에게 짧은 메시지 보내기.
이 작은 행동들이 쌓여 70대의 단단한 일상 구조가 됩니다.
- Total
- Today
- Yesterday
- 기후위기
- 걷기달리기비교
- 에너지전환
- 대사증후군
- 4-7-8 호흡법
- 본능억압
- 사이버보안
- 금융보안
- ETF투자
- 노후 재무
- 찬밥 효능
- 삼척스노클링
- 삼성전자
- 인슐린저항성
- CBAM
- 보이스피싱
- 장수분기점사고
- HBM
- 지출 구조
- 60만전자
- 반도체
- 탄소중립
- 재생에너지
- ai해킹
- 꼭두각시증후군
- ACC사고
- 근로장려금
- 크루즈컨트롤위험
- 냉장 밥
- 가변속도전광판
| 일 | 월 | 화 | 수 | 목 | 금 | 토 |
|---|---|---|---|---|---|---|
| 1 | 2 | 3 | ||||
| 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| 11 | 12 | 13 | 14 | 15 | 16 | 17 |
| 18 | 19 | 20 | 21 | 22 | 23 | 24 |
| 25 | 26 | 27 | 28 | 29 | 30 | 31 |